01 先搞清楚:电力装备到底分哪几类
很多人一听"电力装备",以为就是造变压器的。实际上,这个行业可以用两条线来理解。
一次设备,是电真正流过的那些"大家伙"——变压器、开关、电抗器、互感器、换流阀。它们负责把电压升高、降低,把电路接通、断开,把交流电和直流电互相转换。可以理解为电网的"骨架和肌肉"。
二次设备,是不直接过电、但负责"指挥"的那些系统——继电保护、调度自动化、配网自动化、直流控制保护。它们监测电网状态、判断故障、发出指令,是电网的"大脑和神经"。
一次设备拼的是制造工艺和材料,二次设备拼的是软件算法和系统集成。两类企业的能力结构完全不同,行业格局也因此分成了两个相对独立的赛道。
一次设备管"通电",二次设备管"控电",两者共同构成完整的电力系统。
02 央企国家队:主网架的绝对主力
中国的特高压和主网架装备,绝大多数由两家央企体系供应。
中国电气装备集团:输变电规模最大的央企
2021年,中国西电、平高电气、许继电气三家上市公司整合为中国电气装备集团,由国务院国资委直接监管。这是国内输变电领域规模最大的央企集团,三家公司各有专攻。
中国西电(西安)——特高压一次设备的"全品类选手"。换流变压器、互感器、电容器、避雷器、GIS开关,几乎覆盖特高压交流和直流的全部一次装备。它是国内少数能独立完成特高压成套供应的企业。
平高电气(平顶山)——特高压GIS组合开关的龙头。GIS(气体绝缘金属封闭开关设备)把断路器、隔离开关、互感器等集成在一个充有六氟化硫气体的金属壳体内,占地小、可靠性高,是特高压变电站的核心。平高在1000kV交流GIS领域的国内招标份额长期领先。
许继电气(许昌)——特高压直流的"心脏供应商"。换流阀和直流控制保护系统是直流输电最核心的装备,许继在这两个领域均为国内主力供应商。此外,许继在继电保护、电力电子SVG、储能PCS、配网自动化等领域也有完整布局,是国内柔性直流输电最重要的供应商之一。
国家电网体系:国电南瑞——二次设备的绝对龙头
如果说一次设备是电网的"骨架",那国电南瑞做的就是电网的"大脑"。
国电南瑞(南京)是国家电网旗下上市公司,国内电网二次设备市场份额遥遥领先。它的产品覆盖电网调度自动化系统、继电保护、配网自动化、特高压控制保护、电网仿真软件。国内几乎所有大型电网的调度系统,都有南瑞的技术在背后运行。
在特高压直流换流阀领域,国电南瑞与许继电气两家合计占据国内绝大多数市场份额,其中南瑞份额约五成,许继约三到四成。
换流阀是直流输电的"心脏",由数千个晶闸管或IGBT模块串联而成,技术壁垒极高。
03 民营龙头:在央企之外杀出的力量
电力装备行业并非央企的独角戏。几家民营企业在特定赛道做到了行业顶尖,甚至在海外市场比央企走得更远。
特变电工:全球变压器龙头
特变电工(新疆昌吉)是全球变压器产量最大的企业之一,特高压换流变压器、电抗器是其核心优势。与央企不同,特变电工走的是"输变电 + 新能源"双主业路线,同时在海外承接了大量电网工程,海外业务收入占比在行业内名列前茅。
在特高压换流变压器市场,特变电工与中国西电、保变电气、山东电工电气四家几乎包揽全部国内订单。
思源电气:盈利能力最强的民营高压设备商
思源电气(上海)是国内民营高压输变电企业中综合实力最强的一家。电抗器、GIS开关、互感器、无功补偿装置是其主力产品。它的毛利率和净利率长期高于行业平均,被市场视为电力装备民企中的"优等生"。
思源也是少数能在高压主设备领域与央企同台竞争的民营企业,海外业务增长迅速。
其他值得关注的民营企业
四方股份(北京):继电保护和变电站自动化领域的重要民企,在火电和新能源电站保护方面优势明显,是二次设备赛道仅次于南瑞、许继的第三股力量。
金盘科技(海南):干式变压器龙头,在数据中心、储能电站、新能源并网等新兴场景增长很快。
正泰电器(浙江):低压电器龙头,同时布局配网设备、箱式变电站和储能系统,全球化渠道深厚。
04 发电主机:三大动力装备央企
前面讲的都是"输电"环节的装备。如果把视角往前推到"发电"环节,国内市场由三家央企主导。
东方电气(四川成都):国内最大的发电设备制造企业之一,火电、水电、风电、核电、气电全覆盖,水电和核电优势突出。
上海电气:综合能源装备集团,火电、核电、风机、燃机成套能力强,同时布局环保和工业自动化。
哈尔滨电气:传统发电设备"三大动力"之一,水轮发电机组和火电汽轮机组历史悠久。
这三家企业生产的汽轮机、发电机、水轮机、核岛主设备,装备了中国绝大多数的发电厂。
05 新增长极:新能源与电力电子装备
随着光伏、风电、储能的爆发式增长,电力电子装备成为行业增速最快的赛道。这一领域的玩家结构与传统输变电完全不同——民营企业占据主导。
阳光电源(合肥):光伏逆变器和储能PCS(储能变流器)的全球龙头,出货量连续多年位居世界前列,是新能源电力电子领域毫无争议的头部企业。
时代电气(株洲,中车旗下):大功率IGBT芯片和模块的国内核心供应商,从轨道交通变流技术延伸到电网柔性输电、新能源变流和工业传动。
科华数据、科士达:UPS不间断电源和储能变流器领域的重要企业,在数据中心供电和储能系统集成方面增长迅速。
电力电子装备的核心是"控制电能的形态"——把直流变交流、把交流变直流、调节电压和频率。它是新能源并网、储能系统、电动汽车充电、柔性直流输电的共同技术基础。
06 一张表看懂:核心部件谁在主导
把前面的内容浓缩成一张表,可以更清楚地看到各细分赛道的竞争格局。
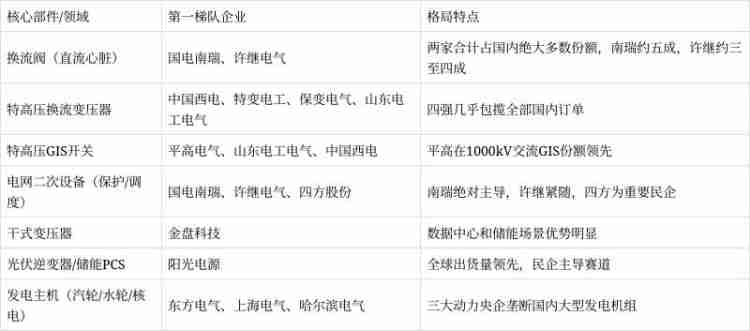
这张表传递的核心信息是:电力装备行业的集中度非常高,每个核心部件都只有2-4家主力供应商,新进入者很难突破。